Domain sicherheitstechnik-deutschland.de kaufen?
Wir ziehen mit dem Projekt
sicherheitstechnik-deutschland.de um.
Sind Sie am Kauf der Domain
sicherheitstechnik-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitstechnik-deutschland.de kaufen?
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
Ähnliche Suchbegriffe für Genossenschaftsbanken
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
Multipower MP1,2-12 AGM Bleiakku 12V 1,2Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP1,2-12 AGM Bleiakku 12V 1,2Ah – F4,8 mm – VdS-anerkannt Der Multipower MP1,2-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 1,2 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107032 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP1,2-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 1,2 Ah Baureihe: Standard Abmessungen L × B × H: ca. 97 x 43 x 58 mm Gewicht: ca. 0,57 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107032 GTIN/EAN: 4260476411007 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP1.2-12 Panasonic LC-R121R3P CSB GP1212 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 1,2 Ah, die Maße 97 x 43 x 58 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.8,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Reinicke, Thorsten: Outsourcing in GenossenschaftsbankenOutsourcing in Genossenschaftsbanken , Die 6. Auflage 2025 von "Outsourcing in Genossenschaftsbanken" berücksichtigt die erweiterten aufsichtsrechtlichen Anforderungen der EBA-Leitlinien zu Zinsänderungsrisiken und Kreditspreadrisiken im Anlagebuch, die mit der neuesten MaRisk-Novelle umgesetzt wurden. Zudem werden die Auswirkungen der DORA-Verordnung in Bezug auf Cybersicherheit, IKT-Risiken und digitale operative Resilienz thematisiert. Dieses Werk richtet sich an Bankmitarbeiterinnen und Bankmitarbeiter, die mit der Planung und Umsetzung von Auslagerungen von Geschäftsprozessen befasst sind. Es bietet: - einen Überblick über verschiedene Formen des Outsourcings, - eine fundierte Darstellung betriebswirtschaftlicher, aufsichtsrechtlicher, steuerlicher und arbeitsrechtlicher Aspekte, - eine Sammlung relevanter Gesetzesmaterialien und Erläuterungen zur Einhaltung rechtlicher Anforderungen und - praktische Arbeitshilfen und Mustervorlagen zur Unterstützung des internen Prüfungsprozesses in Banken. , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250605, Titel der Reihe: BVR-Bankenreihe#41#, Autoren: Reinicke, Thorsten, Redaktion: Bundesverband der Deutschen Volksbanken und Raiffeisenbanken e. V. (BVR), Edition: REV, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 468, Keyword: Anzeigepflicht; Aufsichtsrat; Aufsichtsrecht; Auslagerung; BVR Bankenreihe; Banken; Bankenaufsicht; Bankorganisation; Bankrecht; Controlling; Datenschutz; Finanzwirtschaft; Firmenkunden; Genossenschaftsbank; Haftung; Interne Revision; Kreditgenossenschaft; Leitfaden; MaRisk; Organisationsmanagement; Outsourcing; Outsourcingbeauftragter; Projektmanagement; Risikokultur; Risikomanagement; Unternehmensplanung, Fachschema: Bank - Bankgeschäft ~Bankbetriebslehre~Betriebslehre / Bankbetriebslehre~Bankrecht~Finanzwirtschaft~Genossenschaft~Outsourcing~Unternehmensrecht, Fachkategorie: Bankwesen~Bankwesen und Finanzen: Lehrbücher, Handbücher~Outsourcing und Insourcing~Bankrecht~Industrien und Branchenstudien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 858, Produktform: Klappenbroschur,56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **

Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagenkonten, Kredite und Zahlungsverkehr für Privatpersonen und Unternehmen an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und große Unternehmen ausgerichtet sind. **
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
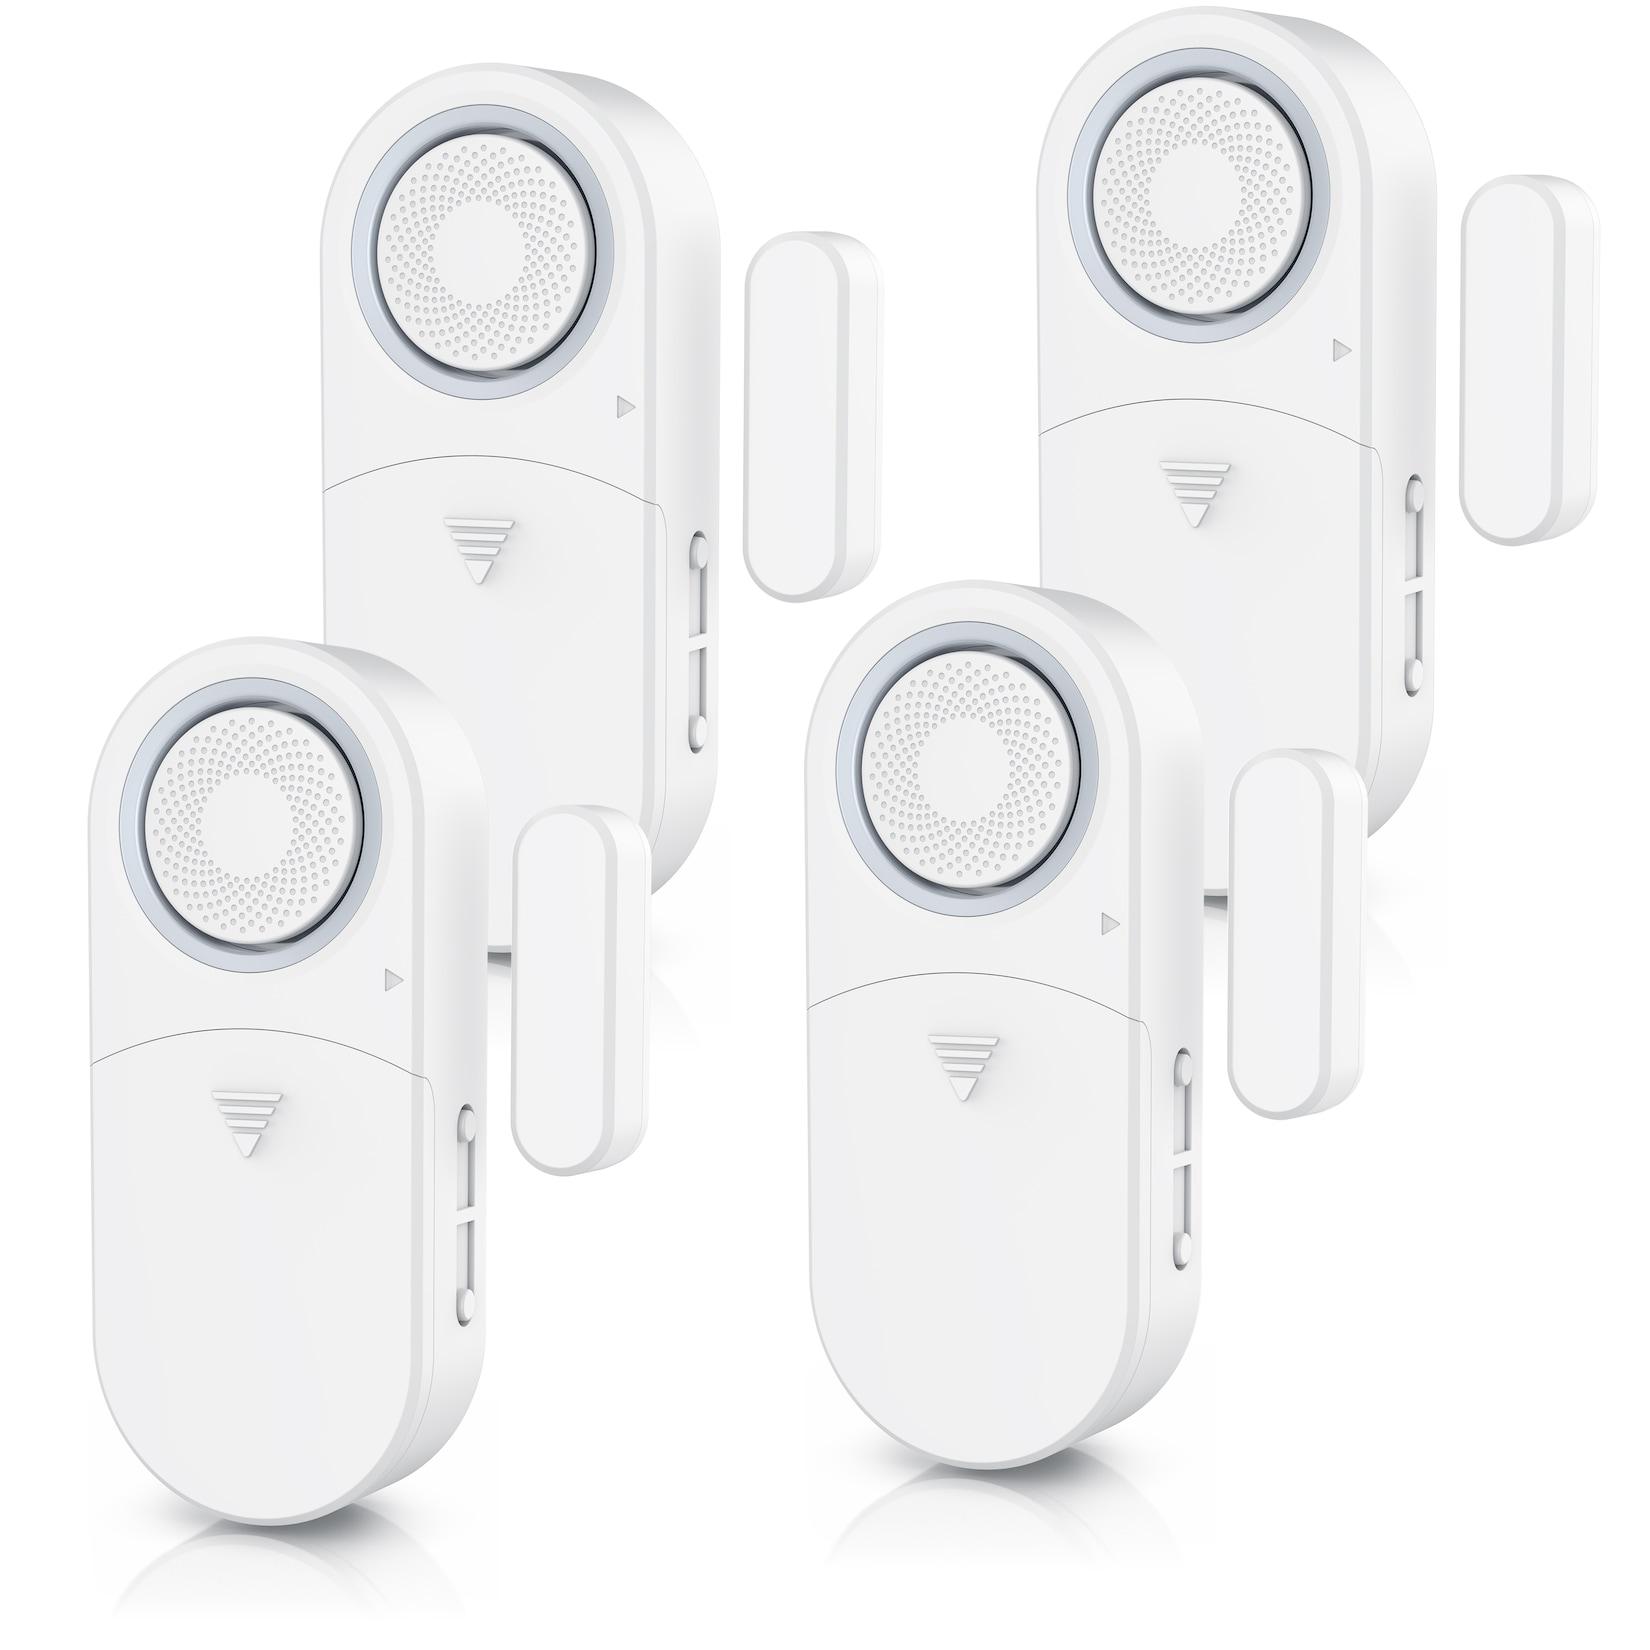
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Multipower MP2,3-12 AGM Bleiakku 12V 2,3Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP2,3-12 AGM Bleiakku 12V 2,3Ah – F4,8 mm – VdS-anerkannt Der Multipower MP2,3-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 2,3 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107033 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP2,3-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 2,3 Ah Baureihe: Standard Abmessungen L × B × H: ca. 178 x 34 x 66 mm Gewicht: ca. 0,90 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107033 GTIN/EAN: 4251677304922 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP2.3-12 Panasonic LC-R122R2PG CSB GP1222 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 2,3 Ah, die Maße 178 x 34 x 66 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.11,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Multipower MP1,2-12 AGM Bleiakku 12V 1,2Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP1,2-12 AGM Bleiakku 12V 1,2Ah – F4,8 mm – VdS-anerkannt Der Multipower MP1,2-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 1,2 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107032 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP1,2-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 1,2 Ah Baureihe: Standard Abmessungen L × B × H: ca. 97 x 43 x 58 mm Gewicht: ca. 0,57 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107032 GTIN/EAN: 4260476411007 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP1.2-12 Panasonic LC-R121R3P CSB GP1212 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 1,2 Ah, die Maße 97 x 43 x 58 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.8,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
-
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
Ähnliche Suchbegriffe für Genossenschaftsbanken
-
Reinicke, Thorsten: Outsourcing in GenossenschaftsbankenOutsourcing in Genossenschaftsbanken , Die 6. Auflage 2025 von "Outsourcing in Genossenschaftsbanken" berücksichtigt die erweiterten aufsichtsrechtlichen Anforderungen der EBA-Leitlinien zu Zinsänderungsrisiken und Kreditspreadrisiken im Anlagebuch, die mit der neuesten MaRisk-Novelle umgesetzt wurden. Zudem werden die Auswirkungen der DORA-Verordnung in Bezug auf Cybersicherheit, IKT-Risiken und digitale operative Resilienz thematisiert. Dieses Werk richtet sich an Bankmitarbeiterinnen und Bankmitarbeiter, die mit der Planung und Umsetzung von Auslagerungen von Geschäftsprozessen befasst sind. Es bietet: - einen Überblick über verschiedene Formen des Outsourcings, - eine fundierte Darstellung betriebswirtschaftlicher, aufsichtsrechtlicher, steuerlicher und arbeitsrechtlicher Aspekte, - eine Sammlung relevanter Gesetzesmaterialien und Erläuterungen zur Einhaltung rechtlicher Anforderungen und - praktische Arbeitshilfen und Mustervorlagen zur Unterstützung des internen Prüfungsprozesses in Banken. , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250605, Titel der Reihe: BVR-Bankenreihe#41#, Autoren: Reinicke, Thorsten, Redaktion: Bundesverband der Deutschen Volksbanken und Raiffeisenbanken e. V. (BVR), Edition: REV, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 468, Keyword: Anzeigepflicht; Aufsichtsrat; Aufsichtsrecht; Auslagerung; BVR Bankenreihe; Banken; Bankenaufsicht; Bankorganisation; Bankrecht; Controlling; Datenschutz; Finanzwirtschaft; Firmenkunden; Genossenschaftsbank; Haftung; Interne Revision; Kreditgenossenschaft; Leitfaden; MaRisk; Organisationsmanagement; Outsourcing; Outsourcingbeauftragter; Projektmanagement; Risikokultur; Risikomanagement; Unternehmensplanung, Fachschema: Bank - Bankgeschäft ~Bankbetriebslehre~Betriebslehre / Bankbetriebslehre~Bankrecht~Finanzwirtschaft~Genossenschaft~Outsourcing~Unternehmensrecht, Fachkategorie: Bankwesen~Bankwesen und Finanzen: Lehrbücher, Handbücher~Outsourcing und Insourcing~Bankrecht~Industrien und Branchenstudien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 858, Produktform: Klappenbroschur,56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weis, Bruno: Not- und SicherheitsbeleuchtungNot- und Sicherheitsbeleuchtung , Das Standardwerk zu Not- und Sicherheitsbeleuchtung! Im Mittelpunkt stehen die lichttechnischen und elektrotechnischen Anforderungen an Not- und Sicherheitsbeleuchtung. Einen großen Bereich nehmen dabei die vielfältigen europäischen und nationalen Normen, Vorschriften und Gesetze ein. Aufgrund der massiven Änderungen im Bereich der Notbeleuchtung seit der Vorauflage (2017) wurde das Buch komplett überarbeitet. Umfassende Veränderungen erfolgen insbesondere durch neue Möglichkeiten und deren Umsetzung durch LED-Technik, die heute in diesem Bereich fast ausschließlich zum Einsatz kommt. Komplett neu gefasst wurden zudem die "Lichttechnischen Anforderungen". Neu hinzugekommen sind zudem Aspekte wie Sammelplätze, Fluchtwege im Außenbereich, die Fluchtweg-Kennzeichnung für Menschen mit mobiler Einschränkung sowie Flucht- und Rettungspläne. Alle aktuellen Normen, Vorschriften und Richtlinien wurden berücksichtigt. Dieses Buch behandelt - welche europäischen und nationalen Vorgaben aus Produktrecht, Arbeitsschutz und Baurecht sowie welche elektro- und lichttechnischen Normen zu beachten sind, - was zentrale Grundlagen und Begriffe der Lichttechnik sind und bedeuten, - welche lichttechnischen Anforderungen z.B. bei Flucht- und Rettungswegen bestehen, - welche Vorgaben für Sicherheitsbeleuchtung gelten, - wie die Vorgaben für Notleuchten richtig zu interpretieren und umzusetzen sind, - wie optische Sicherheitsleitsysteme mit Not- und Sicherheitsbeleuchtung zusammenspielen. , Sonstige > Auto-Tuning & -Styling , Auflage: 3., überarbeitete Auflage 2023, Erscheinungsjahr: 20230523, Produktform: Kartoniert, Titel der Reihe: de-Fachwissen##, Autoren: Weis, Bruno~Finke, Hans, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 251, Keyword: Brandschutz; LED; Leuchten; Lichttechnik; Notbeleuchtung; Sicherheitsbeleuchtung, Fachschema: Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Technologie, Fachkategorie: Technologie, allgemein~Elektronik, Nachrichtentechnik, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hüthig GmbH, Verlag: Hüthig GmbH, Verlag: Hthig GmbH, Länge: 211, Breite: 152, Höhe: 17, Gewicht: 378, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 5686261, Vorgänger EAN: 9783810104281, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagenkonten, Kredite und Zahlungsverkehr für Privatpersonen und Unternehmen an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und große Unternehmen ausgerichtet sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.